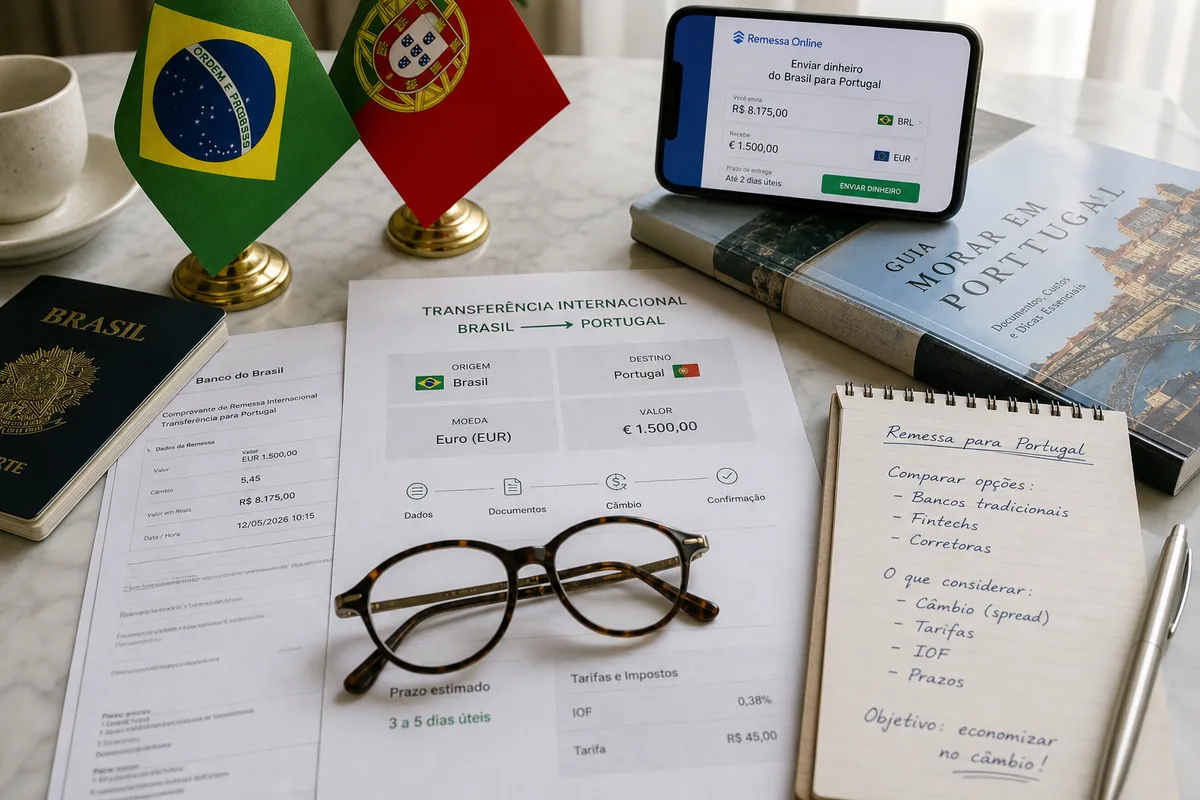
Para transferir dinheiro do Brasil para Portugal em 2026, você pode usar fintechs de remessa, bancos ou corretoras de câmbio autorizadas pelo Banco Central do Brasil, e em quase todos os casos vai pagar IOF de 3,5% sobre a operação (1,1% só nas remessas para investimento), além do custo do câmbio e da tarifa da instituição. A escolha certa, comparando o valor que chega em euros, pode representar uma economia relevante por remessa.
Este artigo cobre as opções disponíveis para transferir dinheiro do Brasil para Portugal: os impostos obrigatórios, os documentos necessários, os erros mais comuns e o passo a passo para quem está se mudando ou mantendo recursos no país.
Por que transferir dinheiro do Brasil para Portugal exige planejamento
Quem planeja se mudar para Portugal, seja para estudar, trabalhar, empreender ou se aposentar, começa a organização financeira antes de embarcar. Você vai precisar pagar caução de aluguel, comprar móveis e arcar com taxas de documentos e, às vezes, sustentar a família nos primeiros meses, tudo em euros, a partir de uma conta em reais no Brasil.
O problema é que cada canal de remessa tem uma estrutura de custos diferente. Bancos tradicionais costumam cobrar tarifa por operação e aplicar margem sobre o câmbio comercial. Fintechs de remessa costumam trabalhar com câmbio próximo do comercial e tarifa percentual, mas também recolhem o IOF obrigatório. Corretoras de câmbio podem ser competitivas para valores altos, com negociação da taxa.
Entender essas diferenças pesa mais quanto maior o valor transferido. Portanto, comparar os canais disponíveis ao transferir dinheiro do Brasil para Portugal é sempre o primeiro passo.
Além disso, toda remessa ao exterior tem reflexos perante a Receita Federal. Ignorar esse aspecto pode gerar inconsistências no Imposto de Renda. Assim, planejar a transferência significa planejar também a conformidade tributária. Para uma visão geral, veja o nosso guia de planejamento financeiro para morar em Portugal.
Se você está no processo de visto para Portugal ou de cidadania portuguesa, o planejamento financeiro corre em paralelo ao processo documental. Quanto antes você o organizar, menos surpresas na chegada.
IOF e impostos em remessas Brasil–Portugal: o que você paga obrigatoriamente em 2026
O principal tributo federal sobre remessas ao exterior é o IOF (Imposto sobre Operações Financeiras) no câmbio. Desde as mudanças de 2025 no Decreto n.º 6.306/2007, a alíquota para a maior parte das remessas de pessoa física ao exterior é de 3,5%, inclusive para transferências entre contas do mesmo titular. A exceção relevante é a remessa com finalidade de investimento, sujeita a 1,1%.
Por isso, classificar corretamente a natureza da remessa antes de realizá-la é importante: o custo tributário muda conforme a finalidade declarada, e a classificação precisa corresponder ao uso real do dinheiro.
As principais finalidades e as alíquotas de IOF em 2026:
- Manutenção de residentes no exterior (custeio de vida de cônjuge ou filhos): IOF de 3,5%.
- Disponibilidade no exterior (enviar para a sua própria conta no exterior para uso pessoal): IOF de 3,5%.
- Investimento no exterior (ações, fundos, títulos): IOF de 1,1%.
- Educação (cursos e intercâmbio): IOF de 3,5%.
Confirme a alíquota vigente com a sua instituição no momento da operação, porque o IOF é alterado por decreto e pode mudar sem aviso longo.
Além do IOF, pode haver IRRF (Imposto de Renda Retido na Fonte) quando a remessa paga um rendimento ou serviço a alguém no exterior. Nas remessas para uso próprio ou manutenção da família, em regra não há IRRF. Por isso, consulte um contador antes de fazer remessas com finalidade comercial ou de pagamento de serviços.
Mesmo sem imposto a pagar, a remessa gera obrigações declaratórias. Se você é residente fiscal no Brasil e tem conta bancária em Portugal, declare o saldo em 31 de dezembro na ficha “Bens e Direitos” do IRPF. Quem se muda de vez deve entregar a declaração de saída definitiva do Brasil. As regras estão nos canais oficiais da Receita Federal.
As melhores formas de transferir dinheiro do Brasil para Portugal em 2026
Existem três grandes grupos de canais para remessas internacionais do Brasil para Portugal. Cada um tem um perfil de custo, prazo e conveniência. A escolha depende do valor, da urgência e do seu conforto com plataformas digitais.
1. Fintechs especializadas em remessas internacionais
Plataformas de remessa como Wise e Remessa Online se tornaram a opção mais usada por brasileiros que enviam dinheiro para Portugal. Elas operam com autorização do Banco Central do Brasil (diretamente ou por instituições parceiras), costumam usar câmbio próximo do comercial e cobram uma tarifa que varia com o valor e o tipo de envio. As tarifas mudam com frequência, por isso use o simulador de cada plataforma no dia da operação.
Essas plataformas aceitam o pagamento da remessa via Pix ou TED, o que agiliza a etapa no Brasil. Não existe Pix direto para uma conta em Portugal: o Pix serve apenas para pagar a plataforma no Brasil, que então converte e envia os euros para a conta de destino.
Passo a passo para usar uma fintech de remessa:
- Crie a sua conta na plataforma escolhida e faça a verificação de identidade com documento com foto, CPF e comprovante de endereço.
- Informe os dados bancários do destinatário em Portugal: nome completo, IBAN e, se pedido, o código SWIFT/BIC do banco português.
- Escolha o valor e a finalidade da remessa; esse campo determina a alíquota de IOF.
- Pague via Pix ou TED para a conta da plataforma no Brasil.
- Acompanhe o status pelo aplicativo. O dinheiro costuma chegar em Portugal entre algumas horas e poucos dias úteis, conforme a plataforma e o horário da operação.
Dica prática: envie em dia útil e em horário comercial, quando os sistemas bancários brasileiro e português estão operando. Fins de semana e feriados nos dois países podem atrasar a compensação.
2. Bancos tradicionais e digitais
Os grandes bancos brasileiros também fazem transferências internacionais. A vantagem é a integração com a conta que você já tem e o atendimento de uma instituição conhecida. A desvantagem costuma ser o custo: além do IOF, os bancos aplicam margem sobre o câmbio comercial e podem cobrar tarifa fixa por operação.
Ordens enviadas por mensagem SWIFT costumam levar alguns dias úteis para chegar à conta do destinatário. Antes de contratar, peça ao banco o VET (Valor Efetivo Total) da operação e compare com as outras opções.
Os bancos podem ser a melhor escolha quando a remessa faz parte de uma operação mais complexa, como a compra de imóvel em Portugal, em que o suporte personalizado e a documentação formal pesam mais do que o custo da transferência. Para escolher o banco em Portugal, veja bancos brasileiros com presença em Portugal.
3. Corretoras de câmbio
Corretoras de câmbio autorizadas pelo Banco Central podem oferecer condições competitivas para valores maiores. Elas costumam negociar a taxa diretamente com o cliente e, em alguns casos, oferecem contratação a termo, em que você trava uma cotação hoje para uma transferência futura.
Essa opção interessa sobretudo a quem vai transferir valores altos, como a entrada de um imóvel ou o capital para abrir empresa. Para valores menores e envios recorrentes, as fintechs tendem a ser mais práticas.
Documentos necessários para enviar dinheiro do Brasil para Portugal
Seja qual for o canal, você vai precisar de alguns documentos básicos. Organize-os com antecedência para evitar atrasos:
Do remetente (você, no Brasil):
- Documento de identificação válido e CPF.
- Comprovante de residência (pedido por algumas instituições).
- Informação sobre a finalidade da remessa, que é obrigatória para classificar a operação de câmbio.
- Para valores altos, documentos que comprovem a origem do dinheiro podem ser exigidos; consulte a sua instituição.
Do destinatário (em Portugal):
- Nome completo do titular da conta.
- IBAN: o número internacional da conta portuguesa, com 25 caracteres, que começa por “PT50”.
- Código SWIFT/BIC do banco português, quando pedido.
- Em alguns casos, o endereço completo do destinatário.
Se a conta em Portugal ainda não existir, o que é comum para quem está planejando a mudança, abra-a antes da primeira remessa de valor alto. Para abrir conta em Portugal como não residente, você vai precisar do NIF (Número de Identificação Fiscal) e de passaporte válido. Veja o passo a passo em abrir conta bancária em Portugal sendo não residente.
Segundo o portal do governo português (gov.pt), o NIF é usado para trabalhar, abrir conta bancária e cumprir obrigações fiscais em Portugal. Quem ainda está no Brasil pode obtê-lo com um representante fiscal.
Para emitir o NIF com representação fiscal ou abrir conta em Portugal ainda do Brasil, veja os serviços de emissão de NIF e de abertura de conta bancária em Portugal.
Como escolher a melhor opção para transferir dinheiro para Portugal
Não existe uma única melhor forma de transferir dinheiro do Brasil para Portugal: a escolha depende do valor, da urgência e da finalidade. Use os critérios abaixo:
Critério 1: VET (Valor Efetivo Total)
O VET reúne todos os custos da operação de câmbio: taxa de câmbio aplicada, tarifas e IOF. É o número que importa, não só a tarifa anunciada. Peça o VET antes de confirmar ou use os simuladores das plataformas. Uma diferença pequena no câmbio pode representar centenas de reais em remessas maiores.
Critério 2: Prazo de liquidação
Fintechs costumam liquidar as transferências entre algumas horas e poucos dias úteis. Bancos via SWIFT tendem a levar alguns dias úteis, conforme a instituição e o horário de envio. Para quem precisa que o dinheiro chegue rápido, como para pagar o primeiro aluguel, o prazo pesa.
Critério 3: Segurança e regulamentação
Use apenas instituições autorizadas pelo Banco Central do Brasil a operar com câmbio. Plataformas não autorizadas podem anunciar taxas atraentes, mas operar fora da regra traz riscos fiscais e de perder o dinheiro. A consulta das instituições autorizadas está no site do Banco Central do Brasil.
Critério 4: Limite e volume
Plataformas digitais atendem bem remessas de pequeno e médio valor. Para valores mais altos, como capital para abertura de empresa em Portugal ou compra de imóvel, pode compensar negociar a taxa com uma corretora ou banco. Para grandes quantias, as instituições pedem documentos que comprovem a origem dos recursos.
Tabela comparativa resumida (referência 2026):
| Canal | Custo de câmbio | Prazo típico | Ideal para |
|---|---|---|---|
| Fintechs de remessa | Câmbio próximo do comercial + tarifa | Horas a poucos dias úteis | Pequeno e médio valor, envios recorrentes |
| Bancos | Margem sobre o câmbio + tarifa | Alguns dias úteis | Operações complexas, relacionamento bancário |
| Corretoras de câmbio | Negociável | Alguns dias úteis | Valores altos, proteção cambial |
Nota: em todos os canais incide o IOF. Taxas e prazos variam conforme a operação e o horário; simule antes de contratar.
Erros comuns ao transferir dinheiro para Portugal — e como evitá-los
Quem faz a primeira remessa internacional raramente conhece todos os custos. Os erros mais frequentes entre brasileiros que transferem dinheiro do Brasil para Portugal são:
Erro 1: Focar na tarifa e ignorar o câmbio
Uma plataforma pode anunciar “tarifa zero” e ainda assim ser mais cara, porque aplica margem sobre o câmbio. Compare sempre o VET e o valor final que o destinatário vai receber em euros, e não só o valor em reais enviado.
Erro 2: Não ter conta bancária em Portugal antes de precisar
Abrir conta em Portugal como não residente exige NIF, passaporte e, em muitos bancos, comprovantes de morada e de rendimentos; alguns bancos ainda pedem ida à agência. O processo pode levar semanas. Quem chega a Portugal sem conta e precisa pagar a caução do aluguel fica sem opção. Planeje a abertura da conta antes da viagem.
Erro 3: Classificar incorretamente a finalidade da remessa
A finalidade declarada define a alíquota de IOF e as obrigações no Imposto de Renda. Declarar como investimento uma remessa que é, na verdade, para uso pessoal, só para pagar menos IOF, gera inconsistência fiscal. Na dúvida, consulte um contador.
Erro 4: Não declarar contas e saldos no exterior
Se você mantiver residência fiscal no Brasil, precisa declarar o saldo da conta portuguesa no IRPF anual. Quem tem bens e valores no exterior acima do limite fixado pelo Banco Central também deve entregar a declaração de Capitais Brasileiros no Exterior (CBE). A omissão pode gerar multa.
Erro 5: Levar grandes valores em espécie sem declaração
Quem entra ou sai da União Europeia com €10.000 ou mais em dinheiro vivo (ou equivalente) deve declarar o valor à alfândega. No Brasil, a saída com valores acima do limite legal também deve ser declarada à Receita Federal. Levar somas altas sem declaração pode resultar em apreensão e multa. Em regra, a transferência bancária é o caminho mais seguro.
Transferência de dinheiro para Portugal e planejamento para quem busca visto ou cidadania portuguesa
Para brasileiros no processo de visto, a comprovação de renda e a movimentação de recursos têm reflexo direto no pedido.
O Visto D7, por exemplo, exige rendimentos próprios de pelo menos o salário mínimo português (€920 por mês em 2026), com acréscimos por familiar, pela Portaria n.º 1563/2007. A lei não exige saldo em conta portuguesa, mas os consulados costumam pedir comprovação de meios, e muitas vezes um saldo em conta em Portugal equivalente a 12 meses é pedido na prática. Confirme a lista no Portal de Vistos do MNE.
Da mesma forma, o Visto D8 (nômade digital) exige renda média de 4 salários mínimos nos últimos 3 meses, comprovada por extratos e contratos com a fonte pagadora no exterior.
Para quem busca a cidadania portuguesa, a questão financeira é lateral ao processo, mas entra em cena na mudança: uma conta portuguesa com IBAN é necessária na prática para pagar impostos, alugar casa e receber salário no país. Filhos e netos de portugueses podem ter direito à nacionalidade por atribuição; veja a cidadania para filhos e a cidadania para netos. Bisnetos não têm via direta; entenda a situação dos bisnetos.
Passo a passo completo para a primeira remessa do Brasil para Portugal
- Defina o valor e a finalidade: saiba quanto precisa enviar e por qual motivo (disponibilidade própria, manutenção de familiar, investimento, pagamento de serviço). A finalidade define a alíquota de IOF e as obrigações declaratórias.
- Tenha os dados bancários do destinatário em Portugal: IBAN (começa por PT50), código SWIFT/BIC e nome completo do titular. Se o destinatário é você, abra a conta antes da remessa.
- Compare as opções pelo VET: use os simuladores das fintechs e do seu banco para ver o valor final que chegará em euros, com câmbio, tarifa e IOF.
- Escolha a plataforma e crie ou acesse a sua conta: verifique a sua identidade com documento com foto, CPF e comprovante de endereço, se pedido.
- Faça a transferência: pague via Pix ou TED para a conta da plataforma no Brasil, informe os dados do destinatário em Portugal e confirme.
- Acompanhe a liquidação: use o rastreamento da plataforma. Se passar do prazo estimado, contate o suporte.
- Guarde o comprovante: o contrato de câmbio e o comprovante da transferência podem ser pedidos pela Receita Federal.
- Declare corretamente no IRPF: se mantiver residência fiscal no Brasil, informe a conta e o saldo no exterior na declaração anual.
Perguntas Frequentes sobre transferir dinheiro do Brasil para Portugal
Qual é a melhor plataforma para transferir dinheiro do Brasil para Portugal em 2026?
Não há uma resposta única: o melhor canal depende do valor e da urgência. Para remessas de pequeno e médio valor, fintechs de remessa como Wise e Remessa Online costumam ser competitivas, com câmbio próximo do comercial. Para valores muito altos, corretoras e bancos podem negociar a taxa. Compare sempre o VET (câmbio, tarifa e IOF) e o valor final em euros antes de confirmar.
Qual é o IOF cobrado em remessas internacionais do Brasil para Portugal em 2026?
Em 2026, a alíquota de IOF para a maior parte das remessas de pessoa física ao exterior é de 3,5%, inclusive para a sua própria conta, manutenção de familiares e educação. Remessas classificadas como investimento no exterior pagam 1,1%. O imposto é cobrado em qualquer instituição, seja banco, fintech ou corretora. Como o IOF muda por decreto, confirme a alíquota no dia da operação.
Posso usar o PIX para enviar dinheiro diretamente para uma conta em Portugal?
Não diretamente. O Pix funciona apenas entre contas de instituições no Brasil. Você pode usá-lo para pagar a plataforma de remessa no Brasil, que converte os reais em euros e envia para a conta portuguesa. Isso agiliza a etapa de pagamento no Brasil, mas a transferência internacional continua existindo, com IOF e câmbio.
Preciso declarar no Imposto de Renda o dinheiro enviado para Portugal?
Se você é residente fiscal no Brasil, sim: a conta aberta em Portugal e o saldo em 31 de dezembro entram na ficha “Bens e Direitos” do IRPF, mesmo sem imposto a pagar. Acima do limite fixado pelo Banco Central, também há a declaração de Capitais Brasileiros no Exterior (CBE). Se você se muda de vez para Portugal, a obrigação passa a ser a declaração de saída definitiva do Brasil. Na dúvida, consulte um contador.
Quanto tempo leva para o dinheiro chegar em Portugal após a transferência?
Depende do canal. Fintechs de remessa costumam liquidar entre algumas horas e poucos dias úteis. Bancos via SWIFT tendem a levar alguns dias úteis. O horário também importa: envios em dia útil e horário comercial, com os dois sistemas bancários funcionando, tendem a ser mais rápidos. Feriados em qualquer dos países podem estender o prazo.
Preciso de conta bancária em Portugal para receber a remessa?
Na maioria dos casos, sim: você precisa de uma conta com IBAN para receber em euros. Abrir conta em Portugal como não residente exige NIF, passaporte e, em muitos bancos, comprovantes de morada e de rendimentos. O NIF pode ser obtido antes da mudança com um representante fiscal. Algumas fintechs também oferecem contas multimoeda com IBAN europeu, úteis enquanto a conta portuguesa não fica pronta.
Existe limite de quanto posso transferir do Brasil para Portugal?
Não há um limite máximo legal para remessas de pessoa física feitas por instituição autorizada, mas há regras de documentação e de declaração que mudam conforme o valor. Para valores altos, a instituição pode pedir comprovação da origem dos recursos, e bens no exterior acima do limite do Banco Central exigem a declaração CBE. Para grandes remessas, vale orientação contábil antes da operação.
Próximos passos: organize sua vida financeira antes de chegar a Portugal
O planejamento financeiro feito com antecedência evita sustos nos primeiros meses. Com a conta bancária aberta, o NIF regularizado e o canal para transferir dinheiro do Brasil para Portugal definido antes do embarque, você chega ao país com autonomia financeira desde o primeiro dia.
Cada caso tem suas particularidades — começa por uma análise honesta. Se você ainda está no processo de visto ou de cidadania, faça um orçamento para entender custos e prazos, ou fale com um especialista sobre o seu caso.