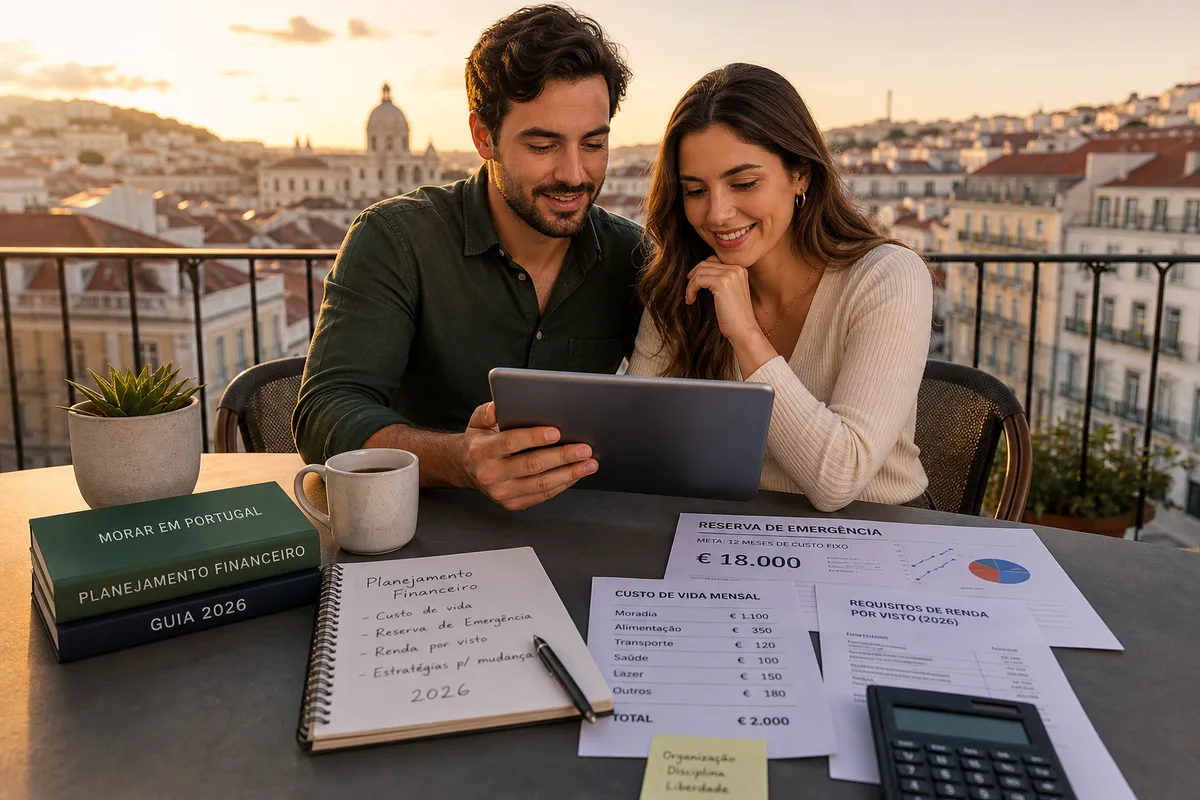
Fazer um planejamento financeiro para morar em Portugal em 2026 começa por dois números: o custo mensal da cidade escolhida e a renda mínima que o seu visto exige. No visto D7, por exemplo, a referência é o salário mínimo português, de €920 por mês em 2026 (Decreto-Lei 139/2025), mais 50% por adulto e 30% por filho dependente. Além disso, recomendamos chegar com uma reserva de emergência em euros de 6 a 12 meses do seu custo de vida estimado, porque a regularização na AIMA e a primeira renda local podem demorar.
Este guia mostra o que calcular, desde o custo de vida por cidade até os requisitos financeiros dos vistos D7 e D8, e como transferir dinheiro com o menor custo. Se você vai se mudar com o visto D7, com o visto de nômade digital (D8) ou com a cidadania portuguesa, a base do planejamento é a mesma, mas as exigências oficiais mudam.
Quanto Custa Morar em Portugal em 2026: Como Estimar por Cidade
O custo de vida em Portugal muda bastante conforme a cidade. A renda (aluguel) é o maior gasto do mês, e a diferença entre Lisboa, Porto e as cidades do interior é grande. Por isso, o primeiro passo é pesquisar a habitação na cidade exata onde você pretende morar.
Lisboa: a capital mais cara
Lisboa tem as rendas mais altas do país. Muita gente mora nos concelhos da área metropolitana, como Odivelas, Amadora ou a margem sul do Tejo, e usa o transporte público para chegar ao trabalho.
Porto: opção intermediária no planejamento financeiro
O Porto costuma ser mais barato que Lisboa, mas a diferença diminuiu nos últimos anos. Concelhos vizinhos, como Vila Nova de Gaia, Maia e Matosinhos, são alternativas para quem quer pagar menos.
Interior: a alternativa mais acessível para seu orçamento em Portugal
Cidades como Braga, Aveiro, Coimbra e Viseu viraram opção real para brasileiros, sobretudo para quem trabalha remotamente. A renda costuma ser bem menor que em Lisboa. Em compensação, fora dos centros urbanos o carro costuma ser necessário, com gastos de seguro, combustível e manutenção.
Onde consultar valores atualizados
O INE (Instituto Nacional de Estatística) publica as rendas medianas dos novos contratos de arrendamento por município, e essa é a referência oficial para comparar cidades. Depois, confira os anúncios atuais na cidade escolhida. Para uma visão geral dos gastos, leia também o nosso post sobre custo de vida em Portugal em 2026.
Despesas Fixas que Todo Imigrante Precisa Prever ao Morar em Portugal
Além da renda, há gastos mensais que pouco mudam com o estilo de vida. Conhecê-los evita surpresas no primeiro ano.
Moradia e contas da casa
Eletricidade, gás e água pesam mais no inverno, porque muitas casas em Portugal são frias e úmidas e precisam de aquecimento. Peça ao senhorio as faturas dos últimos meses para ter uma ideia do consumo do imóvel antes de assinar o contrato.
Alimentação
O supermercado é um gasto controlável. Marcas brancas, feiras e mercados municipais ajudam a baixar a conta. Comer fora com frequência, por outro lado, pesa rápido no orçamento.
Transporte
Lisboa e Porto têm passes mensais metropolitanos com preço fixo (Navegante, em Lisboa, e Andante, no Porto), que cobrem vários operadores da área metropolitana. Confira o preço atual nos sites dos operadores. Nas cidades do interior, o carro costuma ser necessário, com seguro, combustível e manutenção.
Saúde
O Serviço Nacional de Saúde (SNS) atende os residentes, e desde o Decreto-Lei 37/2022 as taxas moderadoras só se aplicam, em regra, a urgências sem referenciação (pelo SNS 24 ou por um médico) que não terminem em internamento. Faça a inscrição no centro de saúde da sua área logo que tiver morada. Muitos imigrantes também contratam um seguro de saúde privado; compare as coberturas antes de contratar.
Brasileiros podem usar o certificado PB4 para ter atendimento no SNS em estadas temporárias; veja como funciona no nosso guia do PB4 em Portugal.
Telecomunicações
Pacotes de internet, TV e telemóvel variam bastante de operadora para operadora. Compare as ofertas e o período de fidelização antes de assinar.
Reserva de Emergência em Euros: Quanto Você Precisa para Morar em Portugal
A reserva de emergência em euros é uma das partes mais importantes do planejamento financeiro para morar em Portugal, e também uma das mais subestimadas. Ela não serve só para imprevistos: sustenta a transição enquanto os documentos são regularizados, o emprego ainda não apareceu ou a renda remota ainda não se consolidou.
Por que 6 a 12 meses e não menos?
A nossa recomendação é ter uma reserva de 6 a 12 meses do custo de vida estimado. Sem o título de residência em mãos, o acesso a alguns empregos e contratos de arrendamento pode ser mais difícil, e o senhorio pode pedir caução e rendas adiantadas. Pelo Código Civil (art. 1076.º), a caução não pode passar de duas rendas e o adiantamento de rendas não pode passar de dois meses.
Além disso, a autorização de residência é pedida à AIMA (Agência para a Integração, Migrações e Asilo — aima.gov.pt), a agência que substituiu o SEF em outubro de 2023, e o processo pode levar meses.
O câmbio também pesa. Cada euro da reserva construída no Brasil custa caro em reais, e a cotação oscila. Converter aos poucos, em vez de numa única operação, reduz o impacto dessa oscilação.
Como calcular sua reserva ideal para morar em Portugal
O cálculo é direto. Siga estes passos:
- Escolha a cidade de destino e pesquise a renda atual para o imóvel que você procura.
- Estime as despesas fixas mensais: renda + contas da casa + alimentação + transporte + saúde + telecomunicações.
- Some uma margem de imprevistos todo mês.
- Multiplique o total por 6 (mínimo conservador) ou por 12 (recomendado para quem não tem renda garantida ao chegar).
- Some os custos iniciais únicos: caução do arrendamento, mobília básica, taxas de regularização e documentos.
Exemplo prático: se um casal estima gastar €2.000 por mês na cidade escolhida, a reserva fica entre €12.000 (6 meses) e €24.000 (12 meses), sem contar os custos iniciais. Troque os €2.000 pelo valor que você levantar para a sua cidade.
Custos iniciais que vão além da reserva
Além da reserva, há despesas únicas a prever:
- Caução e rendas adiantadas: até duas rendas de caução e até dois meses de renda adiantada, pelo Código Civil.
- Mobília e utensílios: mesmo em imóvel mobiliado, há compras iniciais inevitáveis.
- NIF e conta bancária: o NIF (Número de Identificação Fiscal) é exigido para abrir conta, arrendar casa e trabalhar. Veja como tirar o NIF ainda no Brasil.
- Taxas de visto e de residência: há a taxa consular do visto e a taxa da autorização de residência, paga na AIMA. Confirme os valores atualizados no portal de vistos do MNE e no site da AIMA.
- Seguro de saúde: pode ser exigido no pedido de visto, conforme a lista do consulado.
Requisitos Financeiros por Tipo de Visto no Planejamento para Portugal: D7, D8 e Outros
Cada visto tem exigências financeiras próprias. Confundi-las é um dos erros mais comuns no planejamento financeiro para morar em Portugal e pode levar à recusa do pedido. Veja os pontos principais de cada perfil.
Visto D7: rendimentos próprios e aposentadoria
O visto D7 é indicado para aposentados e para quem vive de rendimentos passivos (aluguéis, dividendos, aplicações). Os meios de subsistência seguem a Portaria 1563/2007, que usa como referência o salário mínimo, de €920 em 2026:
- Titular: 100% do salário mínimo — €920 por mês.
- Cônjuge ou outro adulto do agregado: +50% — mais €460 por mês.
- Filho menor ou dependente: +30% — mais €276 por mês por filho.
Exemplo: um casal com um filho precisa comprovar €920 + €460 + €276 = €1.656 por mês.
Na prática, muitos consulados também pedem saldo em conta bancária portuguesa, muitas vezes equivalente a 12 meses do valor exigido. Isso é prática consular, não está na lei, e o valor pedido pode variar. Confirme a lista de documentos atual no portal de vistos do MNE e no posto consular do seu estado.
Além dos valores, o consulado e a AIMA avaliam a origem, a continuidade e a coerência dos rendimentos. Uma documentação coerente pesa tanto quanto atingir o mínimo.
Visto D8: planejamento financeiro para nômades digitais
O visto D8 é para quem trabalha remotamente para empresas ou clientes de fora de Portugal. A exigência é de rendimentos médios, nos últimos 3 meses, de pelo menos 4 salários mínimos portugueses, ou seja, €3.680 por mês em 2026. Veja os detalhes no post sobre a renda mínima do visto D8.
Se a família for junto, os meios dos dependentes também são avaliados. Por isso, organize desde já os comprovantes de renda do titular e os documentos do agregado.
Cidadania portuguesa: a via que dispensa visto
Quem já tem a cidadania portuguesa não precisa de visto nem de comprovar renda mínima para morar em Portugal, e tem os direitos de cidadão da União Europeia. Filhos e netos de portugueses têm a nacionalidade por atribuição; para netos, a Lei Orgânica 1/2026 acrescentou requisitos como o conhecimento da língua e da cultura portuguesas, salvo para pedidos pendentes em 19/05/2026. Bisnetos não têm atribuição; veja a situação dos bisnetos.
Nesse caso, o planejamento financeiro para morar em Portugal foca no custo de vida e na reserva de emergência. O pedido de nacionalidade é analisado pelo IRN e pode ser entregue por advogado pela plataforma online ou por particulares por correio, balcão ou consulado (justica.gov.pt). Os prazos estimados dos nossos serviços são de 4 a 8 meses para filho e de 30 a 40 meses para neto, e as filas oficiais estão na página de prazos da nacionalidade portuguesa.
Como Transferir Dinheiro do Brasil para Portugal com Menor Custo
A forma de levar o seu dinheiro do Brasil para Portugal muda o valor que chega à sua conta. Uma pequena diferença na cotação ou uma tarifa inesperada pode significar dezenas ou centenas de euros a menos.
As principais opções disponíveis
Há três grandes grupos de canais:
- Fintechs de remessa: em geral, têm tarifas mais transparentes e usam câmbio mais próximo do comercial. Muitas recebem o seu Pix ou TED no Brasil e pagam em euros por transferência local na Europa, sem passar pela rede SWIFT.
- Bancos tradicionais: costumam ser a opção mais cara, com tarifa de envio, margem sobre o câmbio e possíveis custos de bancos intermediários.
- Corretoras e casas de câmbio: permitem envios online ou presenciais, com custos que variam de instituição para instituição.
Compare sempre o VET (Valor Efetivo Total), que soma câmbio, tarifas e IOF. O guia como transferir dinheiro do Brasil para Portugal detalha cada opção.
IOF: o imposto que incide em toda transferência internacional
As remessas do Brasil para o exterior pagam IOF, regulado pelo Decreto 6.306/2007 e alterado por decretos em 2025. Em 2026, a alíquota é de 3,5% tanto para enviar dinheiro para a sua própria conta no exterior (disponibilidade) quanto para a manutenção de residentes; o investimento no exterior tem alíquota de 1,1%. Confirme a alíquota com a sua instituição no dia da operação, porque o IOF muda por decreto.
Estratégias para minimizar perdas cambiais no seu planejamento financeiro
- Converta aos poucos: não transfira a reserva inteira de uma vez na véspera da viagem. Converter em parcelas ao longo de semanas ou meses reduz o impacto das oscilações.
- Acompanhe a cotação: use alertas de câmbio para identificar momentos mais favoráveis.
- Abra uma conta em Portugal antes de chegar: isso facilita o recebimento das transferências. O serviço de abertura de conta bancária em Portugal pode ser feito a partir do Brasil, desde que você já tenha NIF.
- Use só instituições autorizadas pelo Banco Central: confira a autorização no site do Banco Central do Brasil antes de contratar.
Erros Comuns no Planejamento Financeiro para Morar em Portugal — e Como Evitá-los
Quem já passou pela mudança costuma repetir os mesmos erros. Conhecê-los antes ajuda a evitar prejuízo.
1. Calcular o custo de vida com base em dados desatualizados
As rendas, a energia e a alimentação subiram em Portugal nos últimos anos. Muitos brasileiros chegam com um orçamento feito a partir de vídeos antigos ou tabelas desatualizadas. Por isso, consulte fontes recentes, como as estatísticas de rendas do INE, antes de fechar os números.
2. Ignorar os custos iniciais únicos
A caução do arrendamento, a mobília básica, as taxas de documentos e o seguro de saúde inicial não são gastos mensais, mas precisam estar no orçamento. Quem chega sem essa folga começa com dificuldade, mesmo tendo a reserva mensal correta.
3. Subestimar o tempo sem renda local
A regularização na AIMA pode levar meses, e os prazos variam; confira as informações no site da AIMA. Planeje a possibilidade de passar vários meses sem renda local, sobretudo se você não chega com contrato de trabalho.
4. Concentrar toda a reserva em reais
Quem mantém a reserva inteira em reais fica exposto ao câmbio. Uma alta do euro reduz o poder de compra da reserva antes mesmo do embarque. A conversão gradual diminui esse risco.
5. Não planejar a comprovação de renda para o visto com antecedência
Nos vistos D7 e D8, a coerência dos documentos pesa tanto quanto os valores. Um extrato com saldo suficiente, mas sem histórico de entradas, pode ser questionado. Monte a prova de meios com meses de antecedência e entregue o pedido completo, conforme a lista de documentos do consulado ou da VFS Global, porque pedidos incompletos podem ser recusados.
6. Não considerar a variação sazonal dos custos
No inverno, os gastos com energia e aquecimento sobem bastante, porque muitas casas são frias e úmidas. Reserve uma folga no orçamento para os meses de novembro a março.
Planejamento Financeiro para Morar em Portugal por Perfil: Quem Vai com Qual Renda
As necessidades financeiras mudam conforme o perfil. Veja um guia prático por situação.
Aposentado com rendimento passivo (Visto D7)
Além de comprovar a renda mínima de €920 por mês (mais os adicionais do agregado), prepare-se para o saldo em conta portuguesa que muitos consulados pedem e para a reserva de emergência pessoal de 6 a 12 meses. Os custos do visto D7 estão detalhados em quanto custa o visto D7.
Nômade digital (Visto D8)
O perfil mais comum tem renda remota estável acima de 4 salários mínimos portugueses. O foco do planejamento financeiro deve ser: (1) comprovar a renda exigida para o visto; (2) ter reserva para o período de regularização na AIMA; (3) providenciar a conta bancária e o NIF antes de chegar.
Cidadão português por descendência
Sem exigência de comprovar renda para morar em Portugal, o foco fica no custo de vida. A recomendação é a mesma: reserva de 6 a 12 meses antes de partir, mais os custos iniciais únicos. A vantagem é poder trabalhar, empreender e circular pela União Europeia desde a chegada.
Se você ainda não sabe se tem direito à cidadania, faça o teste gratuito de elegibilidade.
Família com filhos
Para famílias, o orçamento precisa incluir, além das contas fixas, uma reserva para imprevistos de saúde e os custos iniciais da escola. O ensino básico e secundário público é gratuito, mas há gastos com alimentação escolar, material e atividades. Creches e jardins de infância variam muito de preço; consulte as opções da rede pública e social no município escolhido.
Passo a Passo: Construindo Seu Planejamento Financeiro para Morar em Portugal Antes de Partir
Com as variáveis mapeadas, o planejamento financeiro para morar em Portugal pode ser organizado em etapas:
- Defina a via de entrada: cidadania, D7, D8 ou outro visto. Cada caminho tem exigências financeiras diferentes. Se tiver dúvida, fale com um especialista antes de juntar documentos, porque o retrabalho custa caro.
- Escolha a cidade de destino com base no orçamento e no estilo de vida desejado. Compare as rendas antes de decidir.
- Monte uma planilha com três blocos: (a) custos iniciais únicos; (b) custos mensais fixos; (c) reserva de emergência.
- Calcule a reserva em euros: some o bloco (a) com o bloco (b) multiplicado por 6 a 12 meses. Esse é o montante mínimo antes de embarcar.
- Escolha o canal de câmbio e comece a converter a reserva aos poucos.
- Providencie o NIF com antecedência, de preferência antes de chegar; ele destrava a conta bancária e o contrato de arrendamento.
- Estruture a prova de meios para o visto (se for o seu caso) com meses de antecedência, com histórico bancário consistente.
- Confirme prazos e taxas atualizados nas fontes oficiais: AIMA, portal de vistos do MNE e Banco Central do Brasil.
Perguntas Frequentes sobre Planejamento Financeiro para Morar em Portugal
Quanto dinheiro preciso ter para se mudar para Portugal em 2026?
Não existe um valor único: depende da cidade, do tamanho da família e do visto. A nossa recomendação é ter uma reserva de 6 a 12 meses do custo de vida estimado na cidade escolhida, mais os custos iniciais (caução, mobília e taxas); por exemplo, com um custo de €2.000 por mês, a reserva fica entre €12.000 e €24.000, sem os custos iniciais.
Qual é a renda mínima exigida para o Visto D7 em 2026?
Pela Portaria 1563/2007, a referência é o salário mínimo português, de €920 por mês em 2026 (Decreto-Lei 139/2025): 100% para o titular (€920), mais 50% por adulto do agregado (€460) e 30% por filho (€276). Um casal com um filho precisa comprovar €1.656 por mês.
Preciso ter conta bancária em Portugal antes de pedir o Visto D7?
A lei não exige conta portuguesa para o visto, mas muitos consulados pedem, na prática, saldo em conta bancária em Portugal como parte da prova de meios. Confira a lista de documentos do seu posto consular; como a conta exige NIF, providencie os dois com antecedência.
Qual é a melhor forma de transferir dinheiro do Brasil para Portugal?
Para a maioria das pessoas, as fintechs de remessa têm o menor custo total, mas compare sempre o VET, que soma câmbio, tarifas e IOF. Em 2026, o IOF é de 3,5% para enviar dinheiro para a sua própria conta no exterior e para manutenção de residentes; use só instituições autorizadas pelo Banco Central.
Quem tem cidadania portuguesa precisa comprovar renda mínima para morar em Portugal?
Não. O cidadão português pode morar, trabalhar e circular pela União Europeia sem visto e sem comprovar renda mínima. Nesse caso, o planejamento financeiro foca no custo de vida e na reserva de emergência pessoal.
Qual é o custo de vida médio para uma pessoa solteira em Portugal em 2026?
Depende sobretudo da renda do imóvel, que é muito maior em Lisboa e no Porto do que nas cidades médias do interior. Use as rendas medianas por município publicadas pelo INE como referência, some contas, alimentação, transporte e saúde, e confira os anúncios atuais da cidade escolhida.
Vale a pena contratar assessoria jurídica para o processo de visto ou cidadania portuguesa?
Nos vistos D7 e D8, a coerência dos documentos e a prova de meios bem montada pesam na decisão do consulado, e um pedido incompleto pode ser recusado. Uma assessoria organiza o dossiê e acompanha o processo até a autorização de residência; na cidadania, ajuda a evitar exigências por documentos com erro.
Próximo Passo: Como Começar seu Planejamento Financeiro com Segurança
Morar em Portugal é uma maratona, não uma corrida de cem metros. O planejamento financeiro não termina quando o avião pousa: ele acompanha a adaptação, a regularização e os primeiros meses da nova vida. Quanto mais sólida a preparação antes de partir, menor o estresse e maior a margem para imprevistos.
Se você tem direito à cidadania portuguesa por descendência, esse pode ser o caminho com menos exigências financeiras. Se a sua via é um visto, a prova de meios precisa estar alinhada com as exigências formais, e isso começa bem antes do pedido.
Cada caso tem suas particularidades — começa por uma análise honesta. Faça um orçamento para saber qual caminho, cidadania ou visto, faz mais sentido para você.